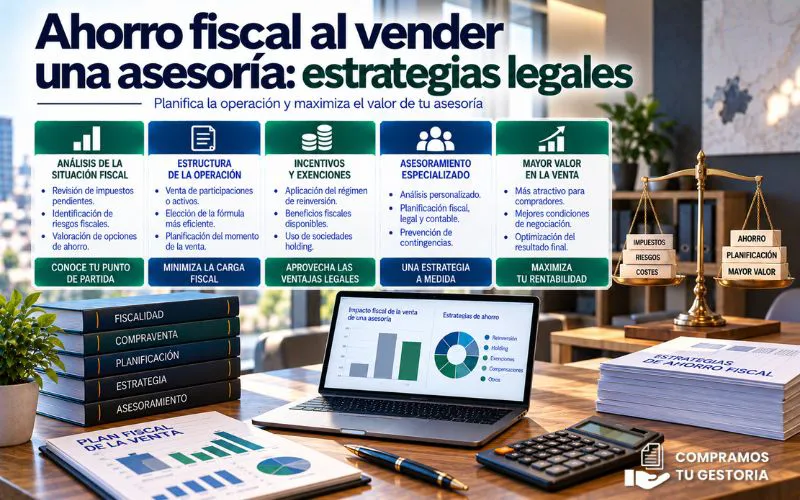
Vender una asesoría puede generar una ganancia importante después de años construyendo una cartera de clientes. Sin embargo, el precio acordado con el comprador no es la cantidad que finalmente quedará en manos del vendedor. La tributación de la operación puede tener un impacto considerable y, por ello, debería estudiarse antes de firmar.
La búsqueda de ahorro fiscal al vender una asesoría debe plantearse siempre desde la planificación y el cumplimiento de la normativa. No existen fórmulas universales: vender participaciones de una sociedad no tiene las mismas consecuencias que transmitir directamente determinados activos o una actividad desarrollada como empresario individual.
Por ello, el primer paso consiste en analizar cómo está estructurado el negocio y qué se está transmitiendo realmente.
La estructura de la venta cambia la tributación
Antes de negociar únicamente el precio, es necesario definir el objeto de la operación.
Venta de participaciones
Cuando el propietario posee una sociedad y transmite sus participaciones, se produce un cambio en la propiedad de la compañía.
Para una persona física, la ganancia o pérdida derivada de la transmisión se determina, con carácter general, comparando el valor de transmisión con el valor de adquisición. Las ganancias derivadas de transmisiones de elementos patrimoniales se integran en la base imponible del ahorro.
Venta de activos o de la actividad
Otra posibilidad es que la propia empresa transmita activos, cartera, determinados contratos u otros elementos del negocio.
En este escenario, la fiscalidad cambia porque quien obtiene inicialmente el resultado de la operación puede ser la sociedad.
Por tanto, comparar ambas alternativas antes de cerrar la operación resulta esencial.
No confundas precio de venta con ganancia fiscal
Si un socio vende sus participaciones por 500.000 euros, esto no significa necesariamente que tribute por 500.000 euros.
Para calcular la ganancia hay que determinar correctamente el valor de adquisición y el valor de transmisión.
¿Qué conviene revisar?
Antes de hacer cálculos deberían recopilarse, entre otros documentos:
- Escrituras de constitución.
- Ampliaciones o reducciones de capital.
- Adquisiciones posteriores de participaciones.
- Operaciones societarias realizadas durante los años anteriores.
- Gastos directamente relacionados con la transmisión.
- Documentación justificativa de los valores utilizados.
La Agencia Tributaria establece que determinados gastos y tributos inherentes a la transmisión satisfechos por el vendedor pueden minorar el valor de transmisión a efectos del cálculo correspondiente.
Tener esta documentación preparada evita calcular la tributación sobre cifras incorrectas.
Atención a las participaciones no cotizadas
La mayoría de las asesorías que operan mediante sociedades no cotizan en mercados organizados.
Esto introduce una cuestión especialmente importante.
El precio pactado no siempre es suficiente
En la transmisión de participaciones no cotizadas existe una regla específica de valoración.
Salvo que pueda demostrarse que el precio satisfecho es el que habrían acordado partes independientes en condiciones normales de mercado, la normativa establece determinadas referencias mínimas para calcular el valor de transmisión.
Se toma el mayor entre:
- El valor del patrimonio neto correspondiente a las participaciones según el último ejercicio cerrado.
- El resultado de capitalizar al 20 % el promedio de los resultados de los tres ejercicios sociales anteriores.
Esta regla está recogida en el artículo 37 de la Ley del IRPF.
Por ello, fijar artificialmente un precio muy reducido no constituye una estrategia válida para pagar menos impuestos.
Planificar antes de recibir una oferta
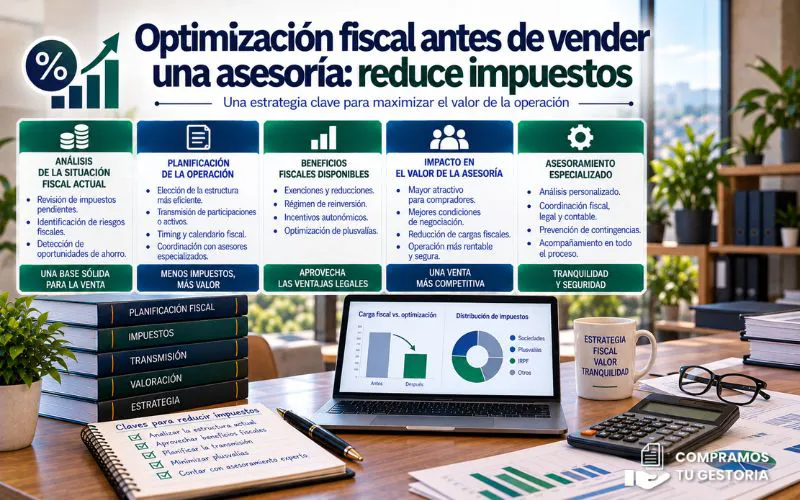
Las posibilidades de conseguir un ahorro fiscal en la venta de una asesoría suelen ser mayores cuando el análisis comienza con suficiente antelación.
Si la operación ya está negociada y únicamente falta firmar, el margen para reorganizar determinadas cuestiones puede ser mucho menor.
Una preparación previa permite revisar
- La estructura societaria.
- El valor fiscal de las participaciones.
- Los activos incluidos en la empresa.
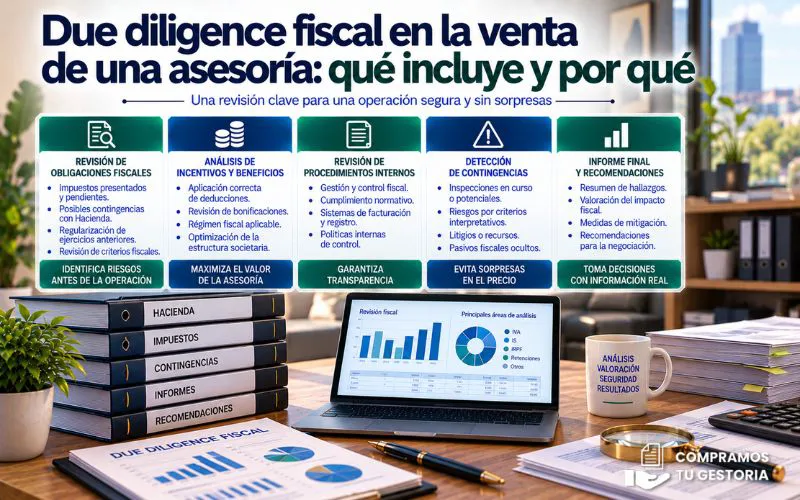
- Posibles contingencias tributarias.
- Operaciones entre socio y sociedad.
- Gastos relacionados con la futura transmisión.
- La forma de pago propuesta por el comprador.
La planificación fiscal debería formar parte de la preparación general del despacho para la venta.
Revisar qué existe dentro de la sociedad
Con el paso de los años, una asesoría puede acumular activos que no están directamente relacionados con su actividad principal.
Puede haber inversiones financieras, inmuebles, exceso de tesorería u otros elementos.
¿Por qué importa?
Porque el comprador puede estar interesado principalmente en:
- La cartera de clientes.
- El equipo.
- Los procesos.
- La tecnología.
- La capacidad para generar beneficios.
La presencia de otros activos puede complicar la negociación y modificar el valor de la sociedad.
Esto no significa que deban retirarse antes de vender. Cualquier distribución, transmisión o reorganización tiene sus propias consecuencias fiscales y mercantiles, que deben analizarse previamente.
El momento de la venta también cuenta
El calendario puede tener consecuencias económicas.
Antes de fijar la fecha definitiva conviene conocer qué otras rentas y operaciones tendrá el vendedor durante ese ejercicio.
La finalidad no es retrasar artificialmente una operación, sino comprender su efecto fiscal completo.
Analiza conjuntamente
Conviene revisar:
- Ganancias y pérdidas patrimoniales existentes.
- Otras transmisiones previstas.
- Distribuciones de dividendos.
- Inversiones o desinversiones.
- Operaciones societarias realizadas durante el ejercicio.
Una decisión aparentemente pequeña sobre el calendario puede modificar la planificación global del vendedor.
¿Un pago aplazado reduce los impuestos?
No necesariamente.
Que el comprador pague el precio durante varios años no significa automáticamente que la tributación desaparezca o se reduzca.
Sin embargo, determinadas operaciones a plazos pueden tener reglas específicas de imputación temporal cuando se cumplen los requisitos legales.
Por eso, antes de aceptar un calendario de pagos conviene estudiar tanto el riesgo financiero como su tratamiento fiscal.
Además del impuesto, analiza:
- Importe inicial.
- Número de pagos.
- Garantías ofrecidas.
- Intereses, si existen.
- Solvencia del comprador.
- Condiciones para exigir cantidades pendientes.
Un precio superior no siempre es mejor si una parte importante queda expuesta a un riesgo elevado de impago.
Earn-out y precio variable
En algunas operaciones, una parte del precio depende de la evolución futura de la asesoría.
Por ejemplo, puede vincularse a:
- Permanencia de clientes.
- Facturación futura.
- EBITDA.
- Cumplimiento de objetivos.
- Conservación de determinados contratos.
Estos mecanismos permiten ajustar el precio definitivo a la evolución posterior del negocio.
Sin embargo, también complican la fiscalidad y la redacción contractual. Antes de firmarlos resulta fundamental determinar cómo se calcularán las cantidades y cuándo se entenderán devengadas.
No realizar reestructuraciones únicamente por motivos fiscales
Antes de vender pueden plantearse fusiones, escisiones, aportaciones o reorganizaciones societarias.
Algunas operaciones disponen de regímenes fiscales específicos cuando cumplen los requisitos legales, pero no deberían improvisarse inmediatamente antes de una transmisión únicamente para reducir la factura tributaria.
Una reestructuración debe tener sentido empresarial
Puede responder, por ejemplo, a necesidades como:
- Separar actividades diferentes.
- Simplificar una estructura societaria.
- Ordenar distintas líneas de negocio.
- Facilitar la sucesión.
- Reorganizar activos y participaciones.
La existencia de motivos económicos y el cumplimiento de los requisitos aplicables deben analizarse caso por caso.
Los gastos de la operación también importan
Una venta puede generar diferentes costes.
Asesoramiento jurídico, financiero y fiscal, preparación contractual u otros servicios vinculados directamente a la transmisión pueden tener incidencia en el cálculo fiscal dependiendo de su naturaleza.
Por eso conviene conservar facturas y justificantes.
Crea un expediente de la venta
Resulta práctico guardar en una única carpeta:
- Contrato de compraventa.
- Facturas de profesionales.
- Justificantes de gastos.
- Documentación societaria.
- Valoraciones.
- Informes de due diligence.
- Justificantes de los pagos recibidos.
Además de facilitar la declaración, esta documentación puede ser útil ante una futura comprobación.
Calcula cuánto recibirás realmente
Uno de los errores más frecuentes es negociar exclusivamente sobre el precio bruto.
Si el comprador ofrece 700.000 euros, el vendedor debería saber aproximadamente cuánto quedará después de impuestos, costes profesionales y otros gastos asociados.
Compara escenarios
Antes de aceptar una propuesta resulta útil elaborar varios escenarios:
- Precio totalmente pagado al cierre.
- Parte del precio aplazada.
- Precio fijo más variable.
- Venta de participaciones.
- Transmisión de determinados activos, cuando sea una alternativa real.
La comparación debe realizarse sobre el importe neto esperado y no únicamente sobre el precio anunciado.
Cuidado con las soluciones fiscales demasiado simples
Prometer un gran ahorro fiscal al vender una asesoría mediante una única operación suele ser una señal para extremar la prudencia.
La fiscalidad depende de numerosos factores: quién vende, qué se transmite, cuándo se adquirió, cómo se ha financiado el negocio y qué operaciones societarias se han realizado anteriormente.
Las decisiones tomadas exclusivamente para conseguir una ventaja tributaria pueden generar riesgos si carecen de fundamento económico o no cumplen los requisitos establecidos.
La estrategia debería ser defendible tanto desde el punto de vista fiscal como empresarial.
¿Cuándo empezar a preparar la fiscalidad?
Lo recomendable es hacerlo antes de poner formalmente la asesoría en el mercado.
Con tiempo suficiente puedes:
- Reconstruir correctamente el valor de adquisición.
- Revisar la documentación societaria.
- Detectar contingencias.
- Analizar diferentes estructuras de venta.
- Preparar las cuentas.
- Estimar la tributación.
- Calcular el importe neto que esperas recibir.
Además, llegar a una negociación con esta información permite valorar las ofertas con criterios mucho más completos.
Conclusión
Conseguir un ahorro fiscal al vender una asesoría no consiste en buscar fórmulas para evitar impuestos, sino en estructurar correctamente una operación dentro de las alternativas permitidas por la normativa.
La forma de transmisión, el valor de adquisición, el precio, los gastos asociados, el calendario de cobro y la situación particular del vendedor pueden modificar el resultado final.
Por eso, la planificación debería comenzar antes de negociar el contrato definitivo.
En Compramos Tu Gestoría analizamos operaciones de transmisión de despachos profesionales de forma confidencial. Si estás valorando vender tu asesoría y quieres estudiar las condiciones de la operación, puedes contactar con nuestro equipo para analizar tu caso antes de tomar una decisión definitiva.