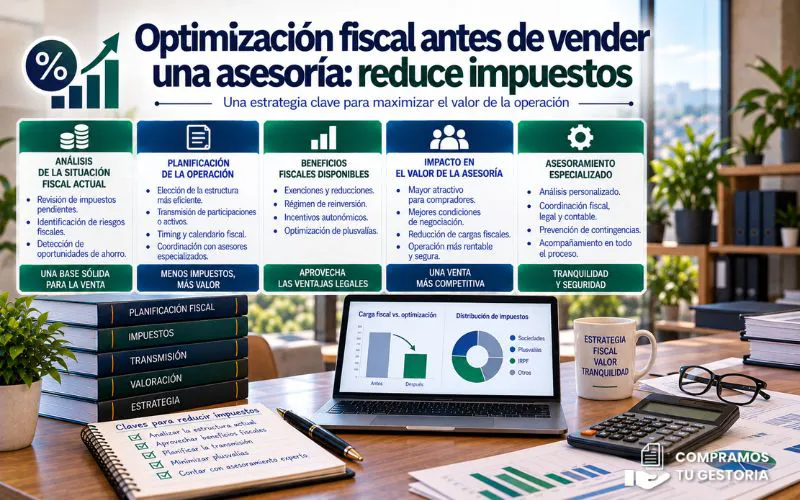
Vender una asesoría no consiste únicamente en encontrar un comprador y negociar un buen precio. La forma en la que se estructura la operación puede tener consecuencias fiscales importantes para el vendedor y, por tanto, influir en el importe neto que finalmente obtiene.
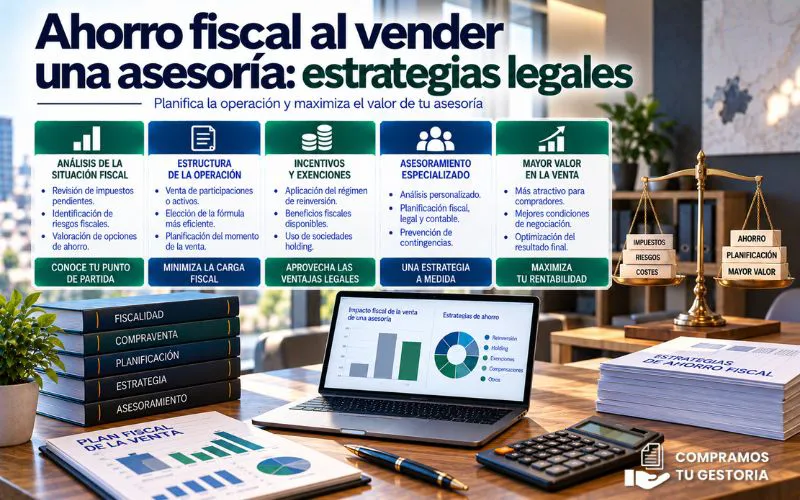
Por este motivo, la optimización fiscal antes de vender una asesoría debería plantearse con suficiente antelación. El objetivo no es buscar fórmulas artificiales para evitar impuestos, sino conocer la situación fiscal del negocio, estudiar cómo se realizará la transmisión y aprovechar correctamente las alternativas que permita la normativa.
Una planificación adecuada también puede evitar sorpresas cuando la operación ya está avanzada y existe un acuerdo económico con el comprador.
No todas las ventas de asesorías se estructuran igual
El primer punto que debe aclararse es qué se va a transmitir.
No tiene las mismas consecuencias vender las participaciones de una sociedad que transmitir determinados activos, contratos, cartera de clientes u otros elementos del negocio.
Por ejemplo, si una persona física vende participaciones de una sociedad no cotizada, la Ley del IRPF establece reglas específicas para determinar la ganancia o pérdida patrimonial y el valor de transmisión.
Por eso, antes de negociar la estructura definitiva conviene estudiar quién es el vendedor, qué elementos se transmiten y cuál es su valor fiscal.
Calcular el impacto fiscal antes de fijar expectativas
Uno de los errores habituales es pensar únicamente en el precio bruto.
Imaginemos que el propietario espera obtener 600.000 euros por su asesoría. Esa cifra no representa necesariamente el dinero que tendrá disponible después de la operación.
Hay que conocer el coste fiscal asociado a la transmisión y otros posibles gastos relacionados con la compraventa.
Realizar diferentes simulaciones antes de iniciar la negociación ayuda a conocer el resultado neto aproximado de cada alternativa.
Revisar el valor de adquisición
Cuando se venden participaciones, conocer correctamente su valor de adquisición resulta fundamental para determinar la ganancia patrimonial.
No siempre es tan sencillo como consultar cuánto se aportó inicialmente al constituir la empresa.
Durante la vida de una sociedad pueden haberse producido ampliaciones de capital, adquisiciones posteriores de participaciones u otras operaciones que afecten a los valores que deben tenerse en cuenta.
Recopilar esta documentación antes de la venta permite realizar los cálculos con mayor seguridad.
Especial atención a las participaciones no cotizadas
La mayoría de las asesorías constituidas como sociedades no cotizan en mercados regulados.
En estos casos existen reglas específicas que deben revisarse al establecer el valor de transmisión de las participaciones. La Ley del IRPF contempla, salvo que pueda acreditarse que el precio satisfecho corresponde al que habrían acordado partes independientes en condiciones normales de mercado, determinados valores mínimos de referencia basados en el patrimonio neto y en los resultados de ejercicios anteriores.
Este punto es especialmente importante cuando se plantea una transmisión a un precio reducido o entre personas vinculadas.
Preparar la asesoría también desde el punto de vista fiscal
La optimización fiscal antes de la venta de una asesoría empieza mucho antes de firmar.
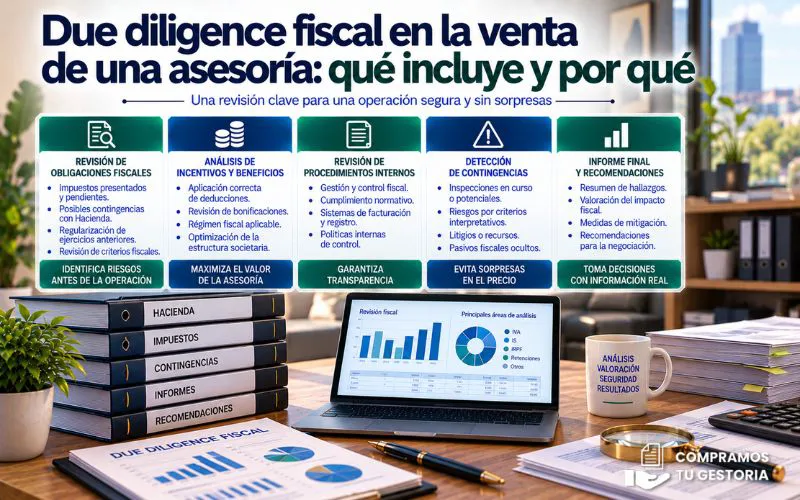
Conviene comprobar que las declaraciones tributarias están correctamente presentadas, revisar posibles deudas o aplazamientos y analizar si existen contingencias que puedan aparecer durante la due diligence.
Un problema fiscal pendiente no solo puede generar costes posteriores. También puede afectar a la confianza del comprador o provocar que solicite garantías adicionales.
Llegar a la operación con esta área ordenada facilita la negociación.
Diferenciar el patrimonio empresarial del personal
En algunas pequeñas empresas existe una separación poco clara entre determinados gastos del propietario y los propios de la actividad.
Antes de vender resulta conveniente revisar estas situaciones.
El comprador necesita comprender qué gastos son realmente necesarios para mantener la asesoría en funcionamiento y cuáles desaparecerán cuando se produzca el cambio de propiedad.
Esta revisión también permite presentar una imagen más clara de la rentabilidad normal del despacho.
Cuidado con hacer cambios únicamente por motivos fiscales
Cuando se aproxima una venta puede resultar tentador modificar rápidamente la estructura societaria pensando únicamente en reducir impuestos.
Este tipo de decisiones debe estudiarse con especial prudencia.
Una reorganización puede tener efectos fiscales, mercantiles y económicos que no siempre resultan favorables. Además, determinadas operaciones están sujetas al cumplimiento de requisitos concretos.
Por eso, cualquier cambio previo debería responder a una lógica empresarial real y analizarse individualmente.
El momento de la venta también importa
La fecha en la que se formaliza una operación puede tener consecuencias prácticas.
No es lo mismo cerrar una venta cuando todavía existen cuestiones contables o societarias pendientes que hacerlo después de haber preparado adecuadamente el cierre y la documentación.
También puede ser necesario analizar cómo se imputarán determinadas cantidades y cuándo se producirán los cobros.
Por eso, dentro de la planificación conviene estudiar conjuntamente calendario, fiscalidad y necesidades financieras del vendedor.
¿Qué ocurre si el precio se cobra en varios plazos?
No todas las compraventas se pagan íntegramente el día de la firma.
Es frecuente que las partes negocien pagos aplazados o que una parte del precio quede vinculada a determinadas condiciones.
En estos casos hay que analizar el tratamiento fiscal aplicable y cómo afecta el calendario de cobros.
No debería asumirse que dividir el pago implica automáticamente una reducción de impuestos. Lo importante es conocer las reglas aplicables a la estructura concreta antes de firmar.
Earn-out y precio variable
En algunas operaciones, una parte del precio depende del comportamiento futuro del negocio.
Por ejemplo, comprador y vendedor pueden pactar una cantidad inicial y un importe adicional condicionado al mantenimiento de determinados clientes o al cumplimiento de objetivos.
Este mecanismo, conocido habitualmente como earn-out, puede ayudar a acercar posiciones cuando existen diferencias sobre la valoración.
Sin embargo, también introduce mayor complejidad fiscal y contractual. Conviene definir con precisión cómo se calculará el importe variable, cuándo se pagará y qué consecuencias tendrá para las partes.
No dar por hecha una exención por reinversión
Otro error que conviene evitar es pensar que reinvertir el dinero obtenido en otra empresa elimina automáticamente la tributación.
La normativa del IRPF contempla determinados supuestos concretos de exclusión de gravamen por reinversión, pero están sujetos a requisitos específicos. Por ejemplo, existe un régimen para determinadas acciones o participaciones de empresas de nueva o reciente creación que cumplen las condiciones previstas legalmente.
Por tanto, cualquier posible beneficio debe comprobarse antes de incorporarlo a los cálculos de la operación.
La due diligence puede descubrir contingencias
La optimización fiscal antes de vender una asesoría también implica reducir incertidumbres para el comprador.
Durante la due diligence pueden revisarse impuestos presentados, criterios fiscales utilizados, relaciones con socios o administradores y posibles procedimientos abiertos.
Si aparecen riesgos, el comprador podría intentar reducir el precio, exigir garantías o establecer retenciones sobre una parte del importe.
Detectar estos problemas previamente permite valorar su alcance y, cuando sea posible, solucionarlos.
Ordenar la documentación con tiempo
Una operación puede ralentizarse simplemente porque falta información.
Conviene tener localizadas las cuentas anuales, declaraciones tributarias, escrituras, información sobre participaciones y otra documentación relevante para justificar la situación de la empresa.
También debería existir coherencia entre la información contable, fiscal y económica que se presenta al comprador.
Las discrepancias generan preguntas y pueden complicar innecesariamente el proceso.
Precio de venta y ahorro fiscal deben analizarse conjuntamente
Una decisión fiscalmente eficiente no siempre es la más rentable desde el punto de vista económico.
Por ejemplo, aceptar una estructura que reduzca determinada carga tributaria puede no resultar interesante si obliga a aceptar un precio significativamente inferior o unas condiciones de cobro menos favorables.
El objetivo debería ser maximizar el resultado neto de la operación teniendo en cuenta precio, impuestos, riesgos y calendario de cobro.
Centrarse exclusivamente en pagar menos impuestos puede llevar a tomar decisiones poco convenientes.
Evitar decisiones de última hora
La planificación fiscal funciona mejor cuando existe tiempo para analizar alternativas.
Si el comprador ya ha realizado una oferta, se ha acordado la estructura y quedan pocos días para firmar, el margen para introducir cambios será mucho menor.
Lo recomendable es revisar la situación antes incluso de sacar formalmente la asesoría al mercado.
Así se pueden comparar escenarios sin que la presión de una negociación condicione las decisiones.
¿Qué conviene revisar antes de vender?
Antes de iniciar el proceso resulta recomendable analizar la estructura societaria, el coste fiscal de la transmisión, el valor de adquisición de las participaciones, la existencia de posibles contingencias y la forma prevista de cobro.
También conviene revisar si existen operaciones entre socios y sociedad que deban quedar correctamente documentadas.
Con esta información será mucho más sencillo estimar cuánto podría recibir realmente el vendedor después de impuestos y gastos.
Una buena planificación también ayuda a negociar
Llegar a la negociación con los números claros aporta una ventaja importante.
El vendedor conoce qué estructuras puede aceptar, qué importe neto espera obtener y qué consecuencias tendría modificar determinadas condiciones.
Esto evita descubrir demasiado tarde que una oferta aparentemente atractiva produce un resultado final muy diferente al esperado.
La fiscalidad deja así de ser una cuestión que se revisa al final para convertirse en una parte más de la estrategia de venta.
Conclusión
La optimización fiscal antes de vender una asesoría debe plantearse como un proceso de planificación y no como una búsqueda de soluciones de última hora para pagar menos impuestos.
La estructura de la operación, el valor de adquisición, el precio, la forma de cobro y la situación fiscal del negocio pueden influir en el resultado final.
Por eso, antes de negociar una venta conviene calcular diferentes escenarios y comprobar qué consecuencias tendría cada alternativa. La normativa aplicable dependerá de las circunstancias concretas del vendedor y del tipo de transmisión, por lo que cada operación debe estudiarse individualmente.
Preparar estos aspectos con tiempo permite negociar con una visión mucho más clara del importe neto que puede obtenerse y, al mismo tiempo, reducir el riesgo de contingencias durante la compraventa.
Si estás pensando en vender tu gestoría o asesoría, ponte en contacto con nosotros. Podemos ayudarte a preparar el negocio, revisar los aspectos clave de la operación y afrontar el proceso de venta con una planificación más ordenada.