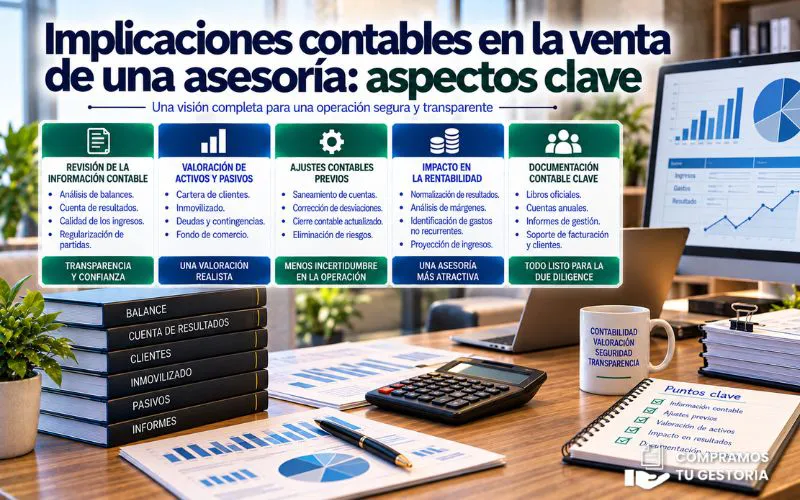
Cuando se prepara la venta de una asesoría, la contabilidad adquiere una importancia especial. No solo permite conocer cuánto factura el despacho, sino que ayuda al comprador a entender su rentabilidad, sus deudas, los activos que posee y la calidad de la información financiera utilizada para calcular el precio.
Por eso, las implicaciones contables en el traspaso de una asesoría deberían analizarse antes de iniciar una negociación avanzada. Una contabilidad ordenada facilita la due diligence, reduce incertidumbres y permite defender con mayor claridad el valor del negocio.
En Compramos Tu Gestoría analizamos operaciones de transmisión de despachos profesionales teniendo en cuenta tanto su cartera como su situación económica y la capacidad real de generar beneficios.
¿Qué se vende exactamente?
El primer paso es determinar cómo se estructura la operación, porque no todas las compraventas tienen el mismo reflejo contable.
Venta de participaciones
Si los socios venden sus participaciones, la sociedad continúa existiendo.
Sus activos, pasivos, contratos y registros contables permanecen dentro de la misma empresa. Lo que cambia es la propiedad de las participaciones.
Para el comprador resulta especialmente importante conocer qué contiene realmente la sociedad que está adquiriendo.
Venta de activos o unidad de negocio
Otra posibilidad es transmitir determinados elementos de la actividad.
La operación podría incluir, dependiendo de cómo se estructure:
- Cartera de clientes.
- Equipos informáticos.
- Mobiliario.
- Aplicaciones o licencias.
- Derechos contractuales transmisibles.
- Otros activos vinculados al despacho.
La delimitación exacta de lo que se compra debe quedar perfectamente definida antes de determinar su tratamiento contable y fiscal.
Preparar una fotografía financiera fiable
Antes de poner una asesoría en venta conviene revisar el balance y la cuenta de pérdidas y ganancias.
El comprador no debería recibir únicamente unas cuentas anuales antiguas.
Información que puede resultar útil
Es recomendable preparar:
- Balances recientes.
- Cuenta de pérdidas y ganancias.
- Evolución de la facturación.
- Detalle de gastos.
- Deudas financieras.
- Saldos con clientes.
- Saldos con proveedores.
- Situación de tesorería.
- Información fiscal relevante.
Cuanto más actualizados estén los datos, más fácil será explicar cómo funciona económicamente el despacho.
Normalizar la cuenta de resultados
Uno de los aspectos más importantes es diferenciar el resultado contable histórico de la rentabilidad que podría obtener un nuevo propietario.
En pequeñas y medianas asesorías pueden existir gastos muy vinculados al socio actual.
Algunos ejemplos
Puede ser necesario analizar:
- Retribución del propietario.
- Vehículos.
- Gastos extraordinarios.
- Servicios que desaparecerán después de la venta.
- Gastos no recurrentes.
- Costes que deberá asumir el comprador aunque actualmente no existan.
Estos ajustes no deben utilizarse para presentar artificialmente un beneficio superior, sino para explicar correctamente la capacidad económica normalizada del negocio.
Esta revisión es una de las principales implicaciones contables asociadas al traspaso de una asesoría, especialmente cuando la valoración utiliza múltiplos sobre resultados.
Revisar las cuentas de clientes
Una elevada cifra en clientes pendientes de cobro no significa necesariamente que todo ese dinero vaya a recuperarse.
Antes de la venta conviene revisar la antigüedad de los saldos.
Clasifica las cantidades pendientes
Puede resultar útil separar:
- Facturas recientes.
- Recibos devueltos.
- Clientes con acuerdos de pago.
- Saldos antiguos.
- Deudas dudosas.
- Cantidades prácticamente incobrables.
Mantener durante años créditos de difícil recuperación puede distorsionar la imagen del balance.
Además, comprador y vendedor deberán definir quién conserva el derecho de cobro de determinadas facturas cuando la operación no consiste simplemente en transmitir las participaciones de la sociedad.
Deudas y obligaciones pendientes
La misma revisión debe realizarse en el pasivo.
No basta con conocer cuánto debe la asesoría. Hay que identificar el origen y vencimiento de cada obligación.
Conviene comprobar
- Proveedores.
- Préstamos.
- Pólizas de crédito.
- Leasing.
- Deudas tributarias.
- Seguridad Social.
- Retribuciones pendientes.
- Otros acreedores.
Una deuda no identificada durante la negociación puede generar un conflicto después del cierre.
Por ello, el comprador intentará confirmar que los pasivos registrados reflejan adecuadamente las obligaciones existentes.
Tesorería y deuda financiera
El tratamiento de la caja y de la deuda puede influir directamente en el precio final.
En determinadas operaciones empresariales, la valoración inicial del negocio se ajusta posteriormente teniendo en cuenta la posición financiera acordada entre las partes.
Por ello, resulta importante definir qué ocurre con:
- Saldos bancarios.
- Caja.
- Préstamos.
- Pólizas utilizadas.
- Financiación de activos.
- Deudas con socios.
No debería darse por supuesto que todo el dinero existente en las cuentas bancarias se incluye automáticamente en el precio pactado.
Activos que aparecen en contabilidad pero ya no existen
Con el paso de los años pueden permanecer registrados activos que ya no tienen utilidad real.
Ordenadores antiguos, mobiliario retirado o determinados elementos completamente obsoletos pueden seguir apareciendo en los registros si no se ha realizado una revisión adecuada.
Antes de vender conviene comprobar el inmovilizado.
El inventario debería responder a tres preguntas
- ¿Existe realmente el activo?
- ¿Sigue utilizándose?
- ¿Su registro contable está actualizado?
Esta revisión mejora la calidad del balance presentado al comprador.
Software, licencias y activos intangibles
En una asesoría, gran parte del valor no se encuentra en activos físicos.
La cartera, los procedimientos, el conocimiento del equipo y determinados sistemas pueden ser mucho más importantes que el mobiliario de la oficina.
Sin embargo, no todos estos elementos pueden reconocerse contablemente como activos simplemente porque tengan valor comercial.
Por ello, es importante diferenciar entre valor contable y valor económico.
Esta diferencia explica por qué el precio de una asesoría puede superar ampliamente el patrimonio neto reflejado en sus cuentas.
El fondo de comercio
Cuando se adquiere un negocio, una parte del precio puede estar relacionada con elementos que permiten generar beneficios futuros y que no aparecen individualmente valorados en el balance del vendedor.
Dependiendo de la estructura de la operación, puede surgir un fondo de comercio desde el punto de vista contable.
Su reconocimiento y tratamiento dependerán de cómo se haya realizado la adquisición y de las normas contables aplicables.
Por ello, el precio debería distribuirse correctamente cuando sea necesario identificar los diferentes activos y pasivos adquiridos.
Periodificar correctamente ingresos y gastos
Otra de las implicaciones contables del traspaso de una asesoría consiste en determinar qué ingresos y gastos corresponden al período anterior y cuáles al posterior a la transmisión.
Esto resulta especialmente importante cuando existen servicios cobrados por adelantado.
Por ejemplo, un cliente puede haber pagado una cuota anual antes de la venta, aunque una parte del servicio deba prestarse después.
También puede ocurrir lo contrario: determinados servicios ya realizados todavía no se han facturado.
Conviene revisar
- Facturación anticipada.
- Servicios pendientes de facturar.
- Gastos pagados por adelantado.
- Ingresos correspondientes a períodos futuros.
- Bonificaciones.
- Provisiones y ajustes de cierre.
Una correcta periodificación evita trasladar beneficios o costes de un período a otro de manera incorrecta.
Operaciones con socios
Antes de vender también deben revisarse las cuentas existentes entre la sociedad y sus socios.
Pueden aparecer préstamos, anticipos, dividendos pendientes u otros movimientos acumulados durante años.
Estos saldos suelen generar preguntas durante la due diligence.
Lo recomendable es identificar claramente:
- Su origen.
- Importe.
- Documentación.
- Condiciones.
- Forma prevista de cancelación.
Resolverlos antes de la operación puede simplificar considerablemente la negociación.
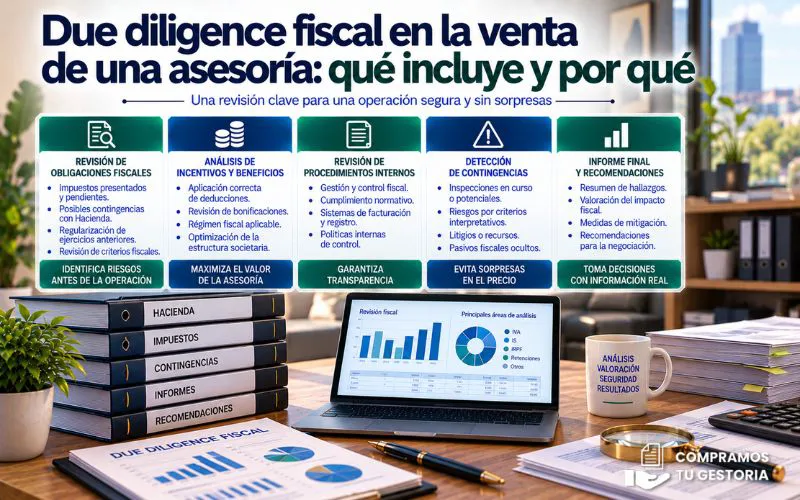
Preparar la due diligence contable
El comprador querrá comprobar que los datos utilizados para valorar la empresa son fiables.
Por eso, una buena preparación puede reducir el tiempo dedicado a responder preguntas y aportar documentos.
Una carpeta financiera debería incluir
- Cuentas anuales de varios ejercicios.
- Balances actualizados.
- Mayores contables relevantes.
- Detalle de facturación.
- Relación de clientes.
- Deudas y financiación.
- Declaraciones tributarias.
- Información sobre activos.
- Conciliaciones bancarias.
- Operaciones con partes vinculadas.
La coherencia entre toda esta documentación es fundamental.
Si la facturación indicada durante la negociación no coincide con la contabilidad o las declaraciones fiscales, el comprador probablemente solicitará explicaciones adicionales.
Ajustes en el precio
Las implicaciones contables en la venta de una asesoría también pueden reflejarse directamente en el contrato.
Es posible que las partes acuerden inicialmente un precio y posteriormente realicen ajustes según determinadas cifras existentes en la fecha de cierre.
Entre otras variables pueden considerarse:
- Caja.
- Deuda financiera.
- Capital circulante.
- Cobros pendientes.
- Obligaciones no previstas.
El mecanismo debe quedar claramente definido para evitar que comprador y vendedor calculen el precio final utilizando criterios diferentes.
Errores que conviene corregir antes de vender
Una revisión previa puede detectar problemas que, aunque no sean graves, transmiten una imagen poco profesional.
Entre los más frecuentes encontramos:
- Bancos sin conciliar.
- Saldos antiguos de clientes.
- Deudas sin identificar.
- Activos inexistentes.
- Cuentas con socios sin justificar.
- Gastos personales mezclados con los del negocio.
- Ingresos mal periodificados.
- Documentación incompleta.
Corregir estos puntos antes de presentar la asesoría al mercado facilita considerablemente el proceso.
Conclusión
Las implicaciones contables en el traspaso de una asesoría afectan tanto a la valoración como a la negociación y al cierre de la operación.
No basta con demostrar cuánto factura el despacho. El comprador necesita comprender cuánto gana realmente, qué deudas mantiene, qué cantidades están pendientes de cobro y qué activos y obligaciones asumirá después de la adquisición.
Una contabilidad clara, actualizada y correctamente documentada reduce incertidumbres y facilita la due diligence. Además, permite al vendedor justificar mejor la rentabilidad y defender el valor de su negocio.
En Compramos Tu Gestoría analizamos de forma confidencial las características económicas y operativas de cada despacho. Si estás valorando vender tu asesoría y quieres conocer las opciones disponibles, puedes contactar con nuestro equipo para estudiar tu caso.