Antes de comprar una asesoría no basta con analizar su facturación, cartera de clientes o rentabilidad. También es necesario conocer si el negocio ha cumplido correctamente con sus obligaciones tributarias y si existen riesgos que puedan aparecer después de la operación.
Por este motivo, realizar una due diligence fiscal de una asesoría en venta se ha convertido en una parte relevante del análisis previo a muchas compraventas. Su finalidad es revisar la situación tributaria del despacho, detectar posibles contingencias y proporcionar al comprador información suficiente para negociar con mayor seguridad.
Para el vendedor también resulta útil. Preparar la documentación con antelación permite localizar errores, aclarar operaciones y evitar que una incidencia menor genere desconfianza durante la negociación.
¿Qué es una due diligence fiscal?
La due diligence fiscal es una revisión de la situación tributaria de la empresa que se pretende adquirir.
No se limita a comprobar si se han presentado las declaraciones correspondientes. El objetivo es analizar si los criterios utilizados son razonables, si existen obligaciones pendientes y si determinadas operaciones podrían generar ajustes en una futura comprobación.
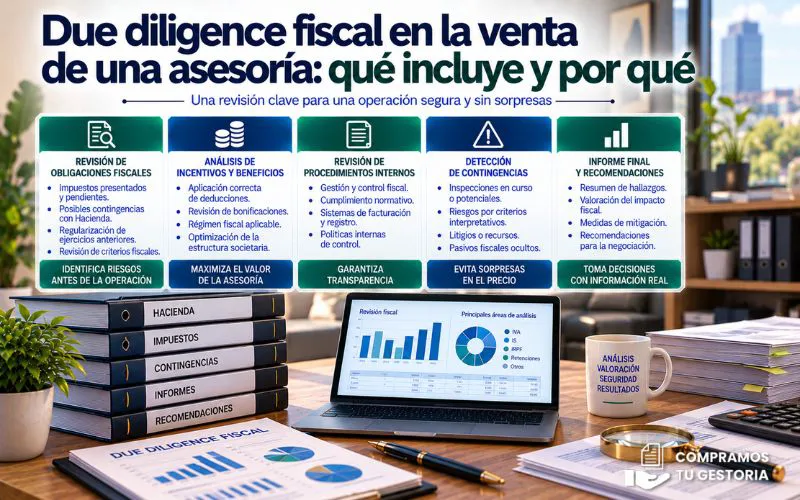
La revisión puede centrarse en:
- Impuesto sobre Sociedades.
- IVA.
- Retenciones.
- Operaciones vinculadas.
- Obligaciones informativas.
- Situación de inspecciones o comprobaciones.
- Deudas y aplazamientos tributarios.
- Ejercicios todavía susceptibles de revisión.
El alcance dependerá del tamaño del despacho y de la estructura de la operación.
¿Por qué es importante antes de comprar?
Cuando se adquieren las participaciones de una sociedad, la empresa continúa siendo la misma persona jurídica.
Esto significa que su historial fiscal permanece dentro de la sociedad adquirida.
Por ello, el comprador necesita conocer si existen riesgos derivados de ejercicios anteriores.
Una revisión puede detectar:
- Declaraciones presentadas incorrectamente.
- Gastos cuya deducibilidad puede resultar discutible.
- Ingresos contabilizados de manera inadecuada.
- Retenciones pendientes.
- Diferencias entre contabilidad y declaraciones.
- Operaciones con socios sin suficiente documentación.
- Procedimientos tributarios abiertos.
Conocer estas circunstancias antes de firmar permite incorporarlas a la negociación.
¿Qué documentación suele solicitarse?
Una due diligence fiscal para una asesoría en venta requiere acceder a suficiente información para entender cómo ha tributado el negocio.
No todas las operaciones necesitan exactamente los mismos documentos, pero existe una base común.
Declaraciones tributarias
Pueden revisarse, entre otras:
- Declaraciones del Impuesto sobre Sociedades.
- Autoliquidaciones de IVA.
- Retenciones de trabajadores y profesionales.
- Retenciones relacionadas con alquileres.
- Resúmenes anuales.
- Declaraciones informativas aplicables.
El objetivo es comprobar la coherencia entre los distintos modelos y la información contable.
Información contable
La fiscalidad no puede analizarse de forma aislada.
Normalmente será necesario contrastar las declaraciones con:
- Balances.
- Cuenta de pérdidas y ganancias.
- Libros mayores.
- Facturación.
- Registros de IVA.
- Cuentas con socios.
- Gastos relevantes.
Si las cifras no coinciden, será necesario identificar el motivo.
Revisión del Impuesto sobre Sociedades
Este impuesto suele ocupar una parte importante del análisis cuando la asesoría opera mediante una sociedad.
No basta con comprobar el resultado final de cada declaración.
Entre los puntos que pueden estudiarse están:
- Resultado contable.
- Ajustes fiscales.
- Bases imponibles.
- Compensación de bases negativas.
- Deducciones aplicadas.
- Amortizaciones.
- Provisiones.
- Gastos no deducibles.
- Operaciones extraordinarias.
También resulta importante comprobar que los criterios utilizados se mantienen de manera coherente entre ejercicios o que los cambios realizados están correctamente justificados.
IVA y facturación
La revisión del IVA puede revelar diferencias entre la actividad registrada y las declaraciones presentadas.
En una asesoría, buena parte de los ingresos procede normalmente de cuotas periódicas, aunque también pueden existir servicios extraordinarios.
Conviene contrastar:
- Facturas emitidas.
- IVA repercutido.
- Facturas recibidas.
- IVA deducido.
- Rectificaciones.
- Abonos.
- Operaciones excepcionales.
Las diferencias entre la facturación contable y las declaraciones deben poder explicarse adecuadamente.
Retenciones y obligaciones relacionadas
Las asesorías suelen contar con empleados, profesionales externos y, en muchos casos, oficinas arrendadas.
Esto puede generar diferentes obligaciones de retención.
Por ello, dentro de la revisión pueden comprobarse:
- Nóminas.
- Facturas de profesionales.
- Arrendamientos.
- Retenciones practicadas.
- Ingresos realizados a Hacienda.
- Correspondencia con los resúmenes anuales.
Una diferencia mantenida durante varios ejercicios puede convertirse en una contingencia relevante.
Operaciones con socios y partes vinculadas
Este es otro punto que merece especial atención.
En empresas de carácter familiar o con pocos socios pueden existir movimientos económicos entre la sociedad y sus propietarios.
Algunos ejemplos son:
- Préstamos del socio a la sociedad.
- Préstamos de la sociedad al socio.
- Retribuciones de administradores.
- Alquileres de inmuebles propiedad de socios.
- Servicios prestados entre empresas relacionadas.
- Distribuciones de dividendos.
La due diligence fiscal aplicada a una asesoría en venta puede analizar si estas operaciones están correctamente documentadas y si su tratamiento resulta coherente con la normativa aplicable.
Deudas, aplazamientos e inspecciones
El comprador también querrá conocer la relación de la empresa con la Administración tributaria.
Una asesoría puede estar al corriente de sus pagos y, al mismo tiempo, tener una comprobación abierta.
Conviene identificar:
- Deudas tributarias.
- Aplazamientos.
- Fraccionamientos.
- Requerimientos.
- Comprobaciones.
- Inspecciones.
- Recursos pendientes.
La existencia de uno de estos procedimientos no significa automáticamente que la compra sea inviable.
Lo importante es conocer su situación y estimar adecuadamente el posible impacto.
Diferenciar riesgo real de una simple incidencia
No todos los problemas detectados tienen la misma importancia.
Una buena due diligence debe clasificar las cuestiones encontradas y ayudar a entender su alcance.
Pueden diferenciarse:
Incidencias formales
Errores documentales o administrativos que pueden tener una repercusión limitada.
Riesgos cuantificables
Situaciones en las que puede estimarse razonablemente una posible regularización.
Riesgos difíciles de cuantificar
Casos donde existe incertidumbre sobre el importe o sobre la interpretación que podría realizar la Administración.
Esta clasificación facilita la toma de decisiones.
¿Cómo afecta al precio de compraventa?
Los resultados de la revisión fiscal pueden tener consecuencias directas sobre la negociación.
Si se detecta una contingencia relevante, comprador y vendedor pueden buscar diferentes soluciones.
Entre las alternativas pueden encontrarse:
- Ajustar el precio.
- Establecer garantías.
- Retener temporalmente parte del importe.
- Incorporar indemnizaciones específicas.
- Resolver determinadas incidencias antes del cierre.
No todos los riesgos deben traducirse necesariamente en una reducción del precio. Dependerá de su probabilidad, cuantía y de cómo se distribuyan contractualmente las responsabilidades.
La importancia de las garantías contractuales
Una vez terminada la revisión, las conclusiones relevantes deberían tenerse en cuenta al preparar el contrato.
El vendedor puede realizar determinadas manifestaciones sobre la situación fiscal de la empresa.
Por ejemplo, sobre:
- Presentación de impuestos.
- Existencia de inspecciones.
- Deudas tributarias.
- Información facilitada al comprador.
- Operaciones relevantes.
- Procedimientos pendientes.
Estas declaraciones permiten establecer con mayor claridad qué ocurre si posteriormente aparece una contingencia relacionada con un período anterior a la venta.
Cómo puede prepararse el vendedor
No es necesario esperar a que el comprador solicite cientos de documentos.
El propietario puede realizar una revisión previa y organizar la información.
Antes de iniciar la venta conviene:
- Comprobar las declaraciones presentadas.
- Conciliar impuestos y contabilidad.
- Revisar saldos con Hacienda.
- Ordenar operaciones con socios.
- Localizar requerimientos antiguos.
- Identificar procedimientos abiertos.
- Reunir justificantes relevantes.
También es recomendable preparar una explicación para aquellas operaciones poco habituales que puedan generar preguntas.
Un data room facilita el proceso
La documentación puede organizarse en un espacio digital seguro al que accedan los profesionales autorizados.
En él pueden clasificarse los archivos por ejercicios y tipos de impuestos.
Una estructura sencilla podría incluir:
- Impuesto sobre Sociedades.
- IVA.
- Retenciones.
- Declaraciones informativas.
- Procedimientos tributarios.
- Contabilidad.
- Operaciones vinculadas.
Esto agiliza la revisión y evita intercambios desordenados de documentos.
Errores que conviene evitar
Una due diligence no debería convertirse en una búsqueda apresurada de documentos cuando la operación ya está muy avanzada.
Entre los errores habituales están:
- Facilitar información incompleta.
- Entregar cifras que no coinciden entre sí.
- Ocultar procedimientos abiertos.
- No justificar operaciones con socios.
- Ignorar ejercicios anteriores.
- Restar importancia a incidencias sin analizarlas.
La transparencia suele facilitar mucho más la negociación que intentar explicar un problema cuando el comprador lo descubre por otra vía.
Conclusión
Realizar una due diligence fiscal de una asesoría en venta permite conocer con mayor precisión qué riesgos tributarios existen antes de formalizar la adquisición.
Para el comprador, proporciona información para valorar la empresa y negociar las garantías necesarias. Para el vendedor, supone una oportunidad para organizar la documentación, detectar posibles incidencias y evitar sorpresas durante las últimas fases de la operación.
Una asesoría con información fiscal clara y coherente transmite mayor seguridad y facilita todo el proceso de compraventa.
En Compramos Tu Gestoría analizamos cada operación de forma confidencial y teniendo en cuenta las características específicas del despacho. Si estás pensando en transmitir tu negocio, puedes contactar con nuestro equipo para estudiar las alternativas y preparar adecuadamente el proceso.